
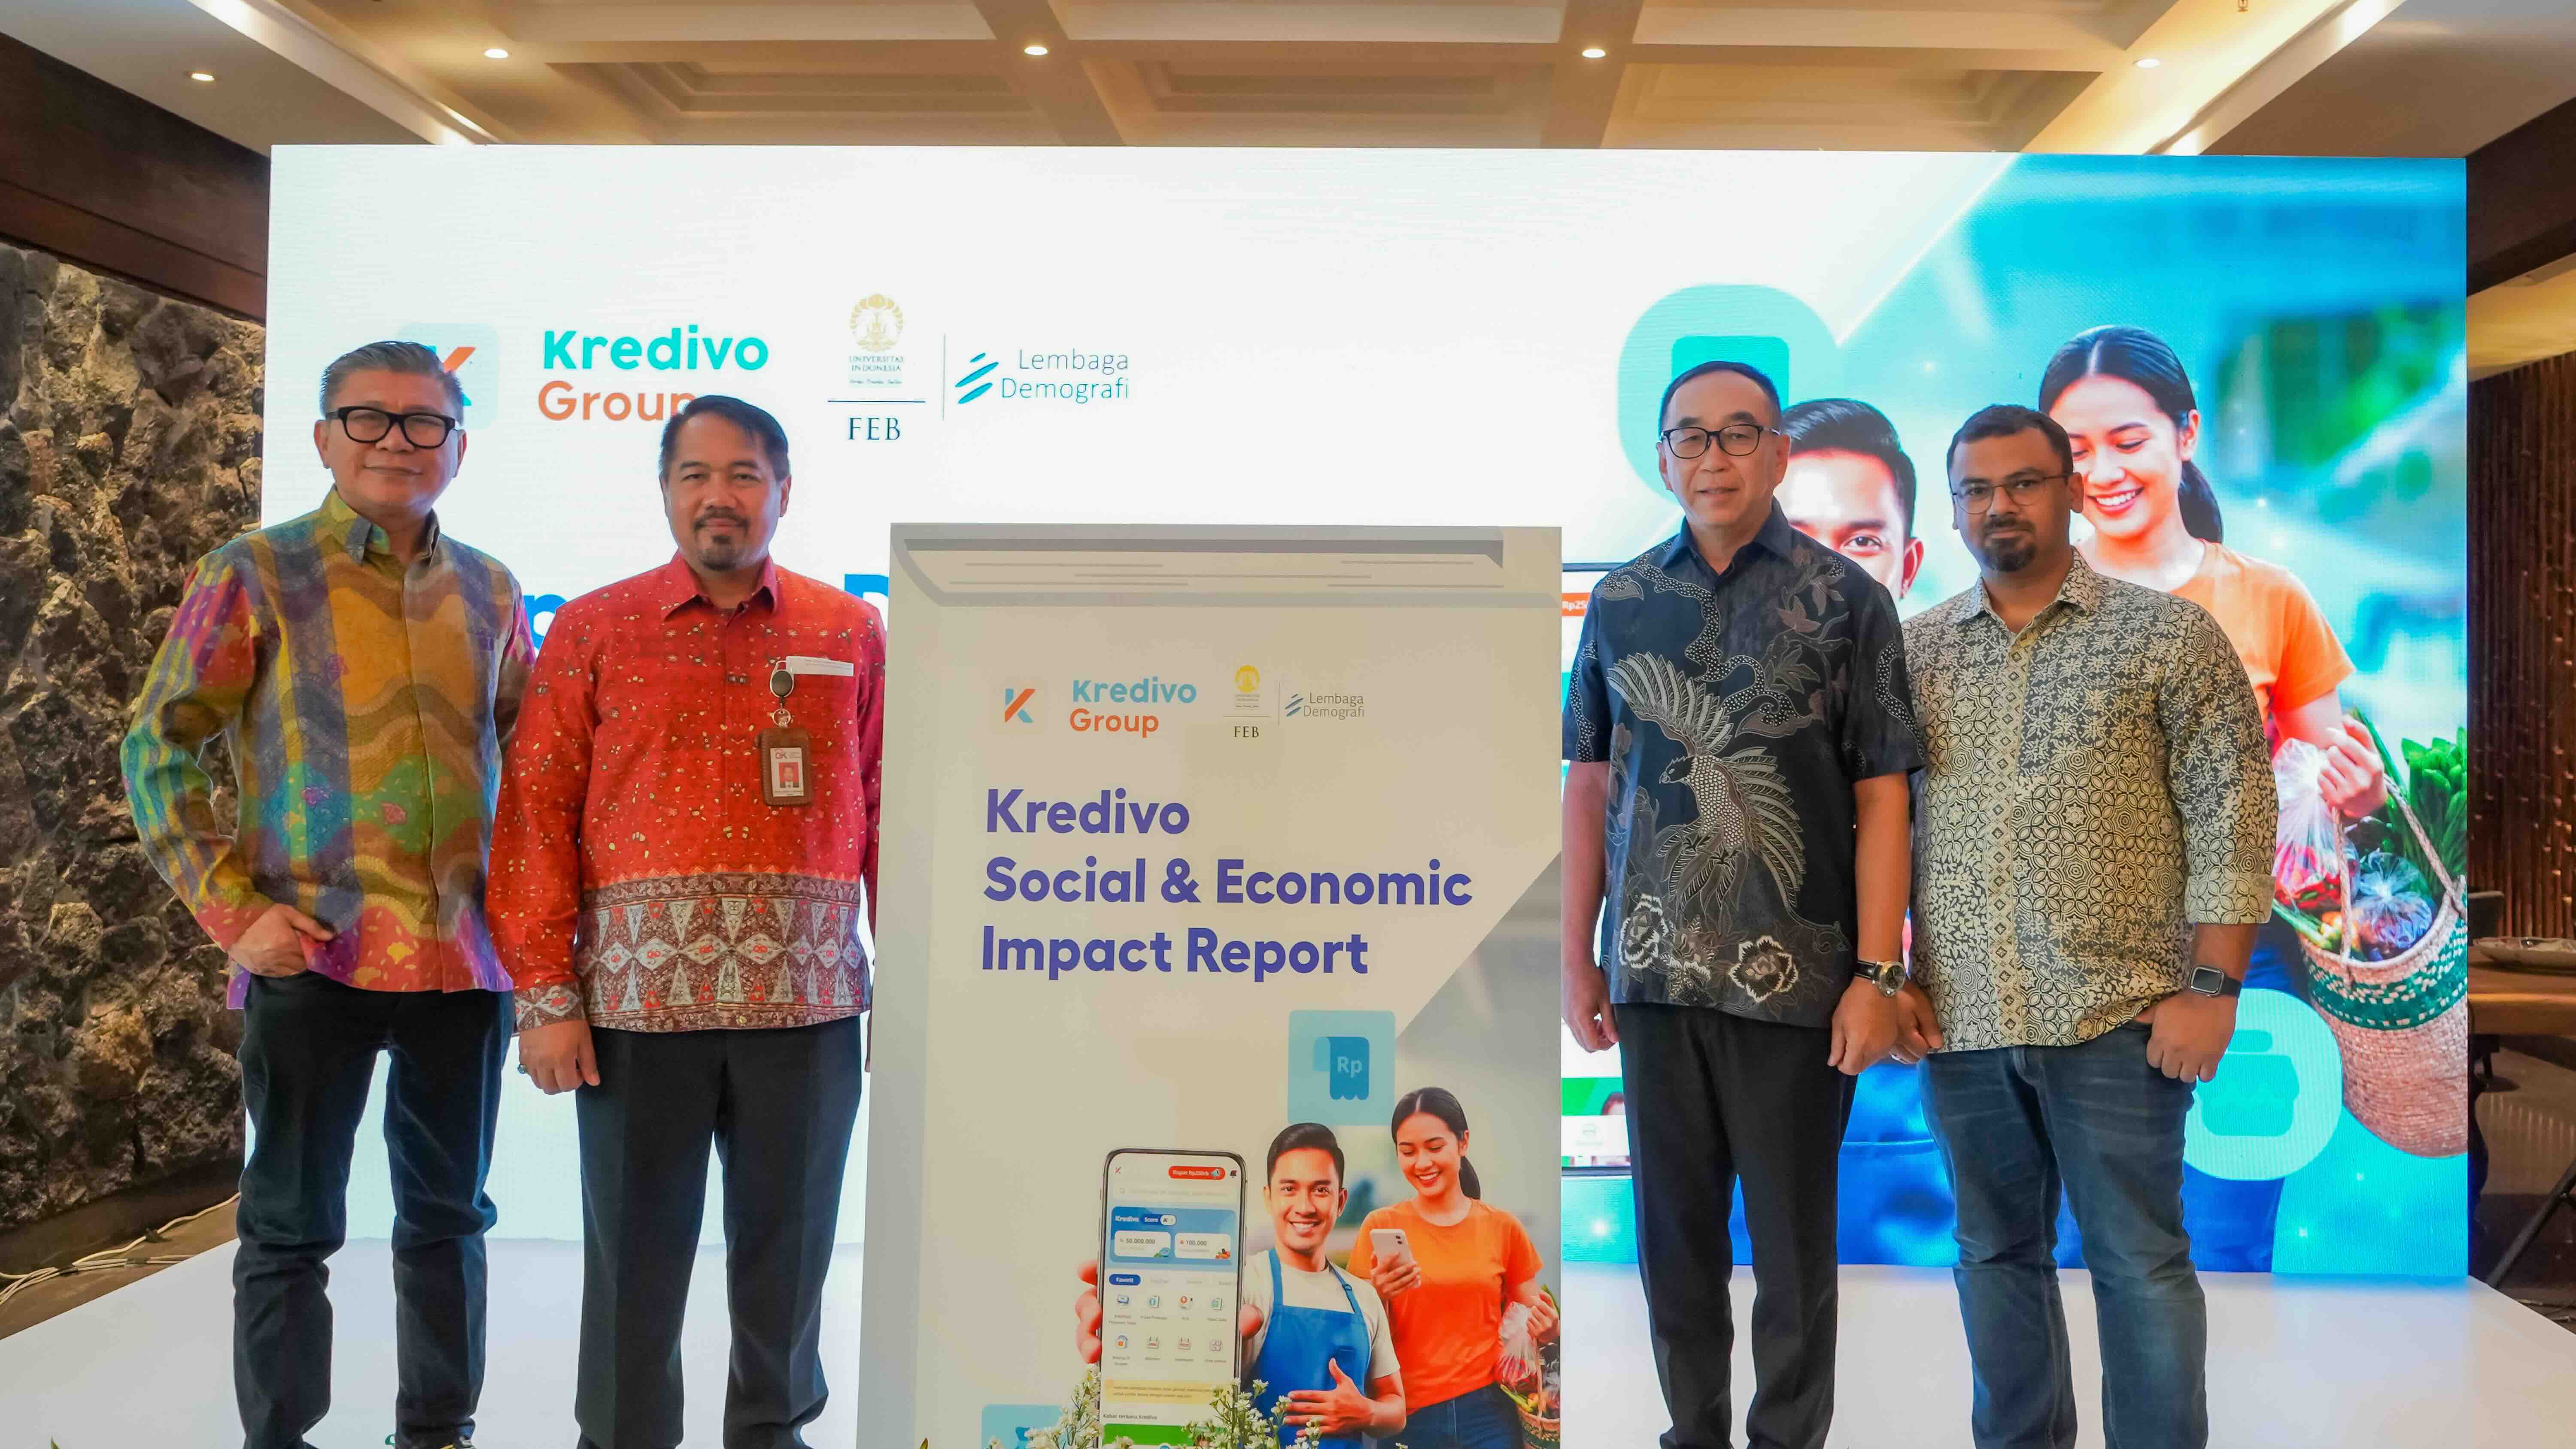
JAKARTA, BALINEWS — Di tengah makin meluasnya akses terhadap kredit digital, pengguna Kredivo menunjukkan perilaku peminjaman yang sehat dan bertanggung jawab. Hal tersebut terungkap dalam Laporan Dampak Sosial dan Ekonomi Kredivo yang disusun oleh Kredivo Group bersama Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI). Reportase studi tersebut mencatat rata-rata Debt-to-Income Ratio (rasio utang terhadap pendapatan) pengguna Kredivo berada pada kisaran 10–19% dari total pendapatan, sebuah angka yang tergolong sangat aman.
Riset ini juga mencatat bahwa 58,7% pengguna teraktivasi yang bertransaksi pada 2023 berhasil memperoleh kenaikan limit berkat rekam jejak pembayaran yang disiplin. Selain itu, sebanyak 65,7% pengguna tergolong well-literate secara finansial. Temuan ini menegaskan bahwa perluasan akses kredit digital dapat berjalan selaras dengan penggunaan kredit yang bijak.
Studi yang dipublikasikan untuk menandai satu dekade perjalanan Kredivo di Indonesia ini menunjukkan bahwa layanan PayLater maupun Pinjaman Tunai dari KrediFazz tidak hanya memperluas jangkauan kredit formal, tetapi juga turut mendorong alokasi kredit untuk kebutuhan produktif, perilaku peminjaman yang bertanggung jawab, serta pemberdayaan UMKM.
Co-Founder & Presiden Direktur Kredivo Indonesia, Umang Rustagi, menyatakan bahwa riset ini membuktikan kontribusi industri kredit digital kini tidak lagi hanya dihitung dari besaran penyaluran dana semata, melainkan dari dampak sosial dan ekonomi yang berkelanjutan.
"Sepuluh tahun lalu, Kredivo Group hadir di tengah kesenjangan kredit yang luas, dengan visi menjembatani akses masyarakat terhadap layanan kredit yang mudah, cepat, dan terjangkau. Sejak saat itu, kami tumbuh bersama jutaan pengguna, merchant, dan mitra untuk tidak hanya membuka akses namun juga untuk memberdayakan secara sosial dan ekonomi," ujar Umang Rustagi. Ia menambahkan bahwa riset ini menegaskan posisi kredit digital sebagai infrastruktur keuangan yang membantu masyarakat membangun riwayat kredit, memenuhi kebutuhan produktif, dan mengembangkan usaha.
Perluasan Akses dan Penjembatanan Kelompok Rentan
Riset LD FEB UI mencatat pertumbuhan pengguna Kredivo yang memperoleh akses kredit pertama kali meningkat hingga 10 kali lipat pada 2025 dibandingkan periode 2019. Dari angka tersebut, 48% di antaranya merupakan perempuan dan 57% berusia di bawah 30 tahun—dua kelompok yang secara historis tergolong sulit menjangkau layanan keuangan konvensional akibat minimnya rekam jejak finansial.
Selain itu, sebanyak 23% pengguna mengaku keberadaan Kredivo mempermudah akses mereka ke layanan kredit formal lainnya. Sementara di sektor UMKM, sebesar 40,6% peminjam modal usaha memperoleh akses kredit usaha pertamanya melalui Kredivo.
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI, Paksi Walandouw, menjelaskan bahwa dampak riil dari perluasan akses ini terletak pada peningkatan kapasitas ekonomi masyarakat.
"Perempuan, generasi muda, dan pelaku UMKM merupakan kelompok yang paling sulit dijangkau sistem keuangan formal, namun justru menjadi bagian signifikan dari penerima akses kredit pertama melalui Kredivo. Yang terpenting bukan sekadar terbukanya akses, tetapi bagaimana akses tersebut dimanfaatkan untuk meningkatkan kapasitas ekonomi masyarakat dan pelaku usaha," jelas Paksi.
Pemanfaatan Kredit Produktif Terus Meningkat
Porsi kredit produktif yang disalurkan Kredivo naik dari 52,3% pada 2019 menjadi 54,3% pada 2025. Alokasi ini mencakup pembiayaan kebutuhan kesehatan, pendidikan, renovasi rumah, hingga modal usaha. Pada rentang periode yang sama, jumlah pengguna yang memanfaatkan kredit sebagai modal usaha melesat hingga 15 kali lipat.
Head of Marketing Kredivo, Indina Andamari, menyampaikan bahwa Kredivo menempatkan layanan PayLater sebagai titik awal bagi masyarakat dalam membangun reputasi finansial secara bertanggung jawab melalui edukasi dan praktik prudent.
Di samping itu, Paksi Walandouw menambahkan bahwa dominasi pemanfaatan kredit produktif menunjukkan pergeseran fungsi kredit digital dari sekadar alat pemenuhan kebutuhan jangka pendek menjadi instrumen pembentukan kapasitas ekonomi jangka panjang.
Kontribusi Makroekonomi dan Pemberdayaan UMKM
Sepanjang 2025, PayLater Kredivo mencatatkan kontribusi sebesar 30% terhadap total outstanding PayLater nasional per Februari 2026. Melalui layanan Pinjaman Tunai, Kredivo menyumbangkan sekitar 30% dari total nilai outstanding dan 20% dari total akun pengguna fintech lending nasional pada Desember 2025.
Dampak ekonomi Kredivo juga tercermin pada kontribusinya terhadap Produk Domestik Bruto (PDB) Indonesia yang diperkirakan mencapai Rp33 triliun pada 2025, melonjak hampir 10 kali lipat dibanding 2019.
Pada sektor usaha, sebanyak 96,9% peminjam modal usaha di Kredivo merupakan pelaku usaha mikro, di mana 34% di antaranya melaporkan peningkatan omzet berkisar 10–40%. Jaringan merchant Kredivo sendiri telah berkembang 16 kali lipat sejak 2019 dan kini menjangkau 446 kabupaten/kota, terutama di wilayah tier 2 dan tier 3.
"Ke depan, kami akan terus berupaya memperluas dampak tersebut secara bertanggung jawab, sejalan dengan kebutuhan masyarakat dan perkembangan ekosistem keuangan Indonesia," tutup Indina.